美股观测:从博通2024 GAAP重点财报分析今年股价浮动风险
Broadcom 公布2024 **财报业绩亮眼,博通公司总裁兼执行长陈福阳表示:由于成功整合VMware,博通于2024 年营收增长44%,半导体方案加上基础设施,让博通营收成长达到近516 亿美元,。在AI XPUs和乙太网路产品组合的推动下,人工智慧营收也增加220%,达到创纪录的301 亿美元。

今年四月时Broadcom 宣布与Google Cloud合作,进一步确认会将VMware工作载量移转到Google ,利用Google Cloud 建设更安全的云端基础建设,并整合生成式AI 增强Symantec Enterprise Cloud ,抵抗网路攻击与数据外露。 Broadcom 与Google 的合作将加强于产品开发和销售策略,为共同客户提供无缝整合部署解决方案。

根据Broadcom (博通) 2024 财年的G**P「净收入」(Net Revenue) 可看出从358.19 亿美元成长至515.74 亿美元,如同陈福阳所说的情势看涨,但就在各方预测利多的情况下,笔者自制的3D 图却显示「净利润」(Net Income) 显著下降,从2023 年的140.82 亿美元降至2024 年的58.95 亿美元, 稀释后的每股收益更是从3.30 美元减少至1.23 美元。
以下为笔者个人分析,投资人可如何看待博通的未来发展,并归纳出以下几个**。
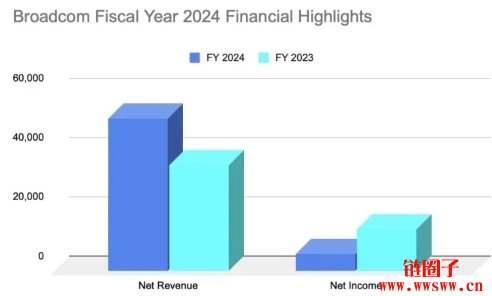
净收入成长VS 净利润下降
净收入的大幅成长显示博通产品与业务持续扩大当中,积极的净收入成长可能是市场强劲需求的迹象,如果这种趋势持续,可能对股价产生积极影响。根据财报,2024年博通的净收入里的半导体解决方案产品营收有300.96 亿美元,加上基础设施软体营收的214.78 亿美元将博通的净收入加总至515.74 亿美元,显示核心产品ASIC 客制化AI 晶片有着强势看涨需求。
然而即便如此,整体净利润并没有跟着净收入上升,反而大幅下降,表示成本、费用伴随着业务扩展和其他像是持续投入研发或收购VMware 的财务压力都会烧掉相对资金与现金流。
投资者通常想寻求持续获利,因此这些会带来发展但必须要先付出的开支,必须密切关注。
AI 晶片市场整体乐观可带动股价上涨
今年人工智能整体市场与经济发展持续走高,对于带动投资人情绪也将发挥重要作用,如果Broadcom 的技术投资与并购能发展更多创新产品,可能会支持甚至推动股价上涨。
美国关税贸易政策影响地缘经济
在**主导下的美国关税贸易政策与监管法令随时会改变,尤其是关税制裁最有可能会影响股价的波动。博通的客制化晶片与云端技术对于大型企业来说**重要,对内可以保护公司机密文件与员工资讯安全,对外可以**数据外露与骇客攻击。虽然外传Broadcom 将会与Meta 和Apple 合作,但博通的官方网站**确认与Google 的合作关系。现阶段财报显示,博通发展人工智慧领域仍在烧钱,如果博通能够妥善运用现金流并策略性控制支出,可解决投资人对净利润下降的隐忧。纯学术观察,非投资建议,DYOR。
本文地址:https://licai.bestwheel.com.cn/qk/159998.html
文章标题:美股观测:从博通2024 GAAP重点财报分析今年股价浮动风险
版权声明:本文内容由互联网用户自发贡献,该文观点仅代表作者本人。本站仅提供信息存储空间服务,不拥有所有权,不承担相关法律责任。